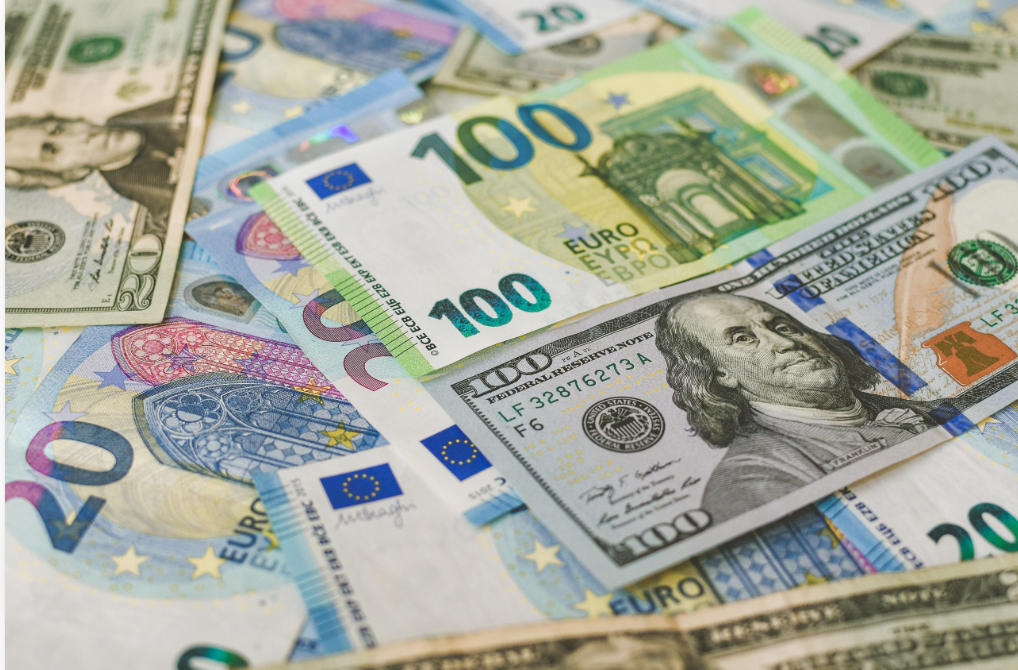
L’euro est tombé jusqu’à 1,116 dollar ce lundi, atteignant son niveau le plus faible depuis mai 2025. Si la vigueur du billet vert contribue au mouvement, les inquiétudes entourant les finances publiques françaises pèsent désormais directement sur la monnaie européenne. Avec un rendement de l’OAT à dix ans proche de 5% et un effort budgétaire de 54 milliards d’euros prévu pour 2027, la France est devenue l’un des principaux points de vigilance des marchés européens.
La baisse de l’euro observée ce lundi dépasse désormais le simple mouvement technique sur le marché des changes. La monnaie unique a perdu environ 0,7% face au dollar dans les premières heures de la séance, touchant 1,1161 dollar, son niveau le plus bas depuis dix-sept mois, après quatre semaines consécutives de recul.
Le dollar bénéficie certes de rendements américains toujours élevés et de son statut traditionnel de valeur refuge. Mais une partie croissante de la faiblesse de l’euro trouve cette fois son origine au cœur même de la zone euro : dans les inquiétudes entourant la dette française.
La France sous la surveillance des marchés
C’est sur le marché obligataire que la tension apparaît le plus clairement. Le rendement de l’emprunt français à dix ans évolue désormais autour de 4,9%, après avoir frôlé les 5% vendredi.
Dans le même temps, l’écart entre les taux français et allemands s’est fortement creusé. Le spread entre l’OAT française à dix ans et le Bund allemand a terminé la semaine dernière autour de 140 points de base après une progression de 34 points en cinq séances, sa plus forte hausse hebdomadaire depuis dix-sept ans.
Le message envoyé par les marchés est difficile à ignorer : les investisseurs réclament une rémunération sensiblement supérieure pour financer la France.
Cette dégradation intervient alors que les interrogations s’accumulent sur la capacité du pays à réduire durablement son déficit dans un contexte de croissance modeste, de hausse du coût de la dette et de fragmentation politique.
54 milliards d’euros pour redresser les comptes
Le projet de budget pour 2027 prévoit de ramener le déficit public de 5,4% du PIB en 2026 à 5% en 2027. Pour atteindre cet objectif, le gouvernement table sur un effort total de 54 milliards d’euros : 43 milliards de mesures nouvelles auxquels s’ajoutent 11 milliards provenant de décisions déjà engagées.
L’effort est considérable, mais il illustre aussi l’ampleur du déséquilibre à corriger.
La charge de la dette devrait passer de 79,2 milliards d’euros en 2026 à 91,2 milliards en 2027, soit douze milliards supplémentaires en une seule année. Une augmentation qui réduit mécaniquement les marges disponibles pour financer les autres politiques publiques.
Le gouvernement prévoit parallèlement une croissance de seulement 1% en 2027 et entend faire porter environ 60% de l’effort de redressement sur les dépenses.
Reste la question politique : dans un Parlement fragmenté et à l’approche de nouvelles échéances électorales, faire adopter puis appliquer un ajustement de cette ampleur s’annonce particulièrement délicat.
Quand le risque français pèse sur l’euro
C’est précisément ici que le dossier cesse d’être strictement français.
La France constitue la deuxième économie de la zone euro. Lorsque les investisseurs commencent à exiger une prime beaucoup plus importante pour financer sa dette, les interrogations finissent nécessairement par atteindre la perception de l’ensemble de l’espace monétaire européen.
Les marchés cherchent donc à déterminer si les tensions actuelles resteront concentrées sur la France ou si elles peuvent progressivement gagner d’autres pays fortement endettés.
Il serait prématuré de comparer la situation actuelle à la crise des dettes souveraines qui avait ébranlé l’Europe il y a plus d’une décennie. Mais le simple retour du mot « contagion » dans les analyses de marché montre que la nervosité a changé de dimension.
La situation complique également la tâche de la Banque centrale européenne. Une politique monétaire restrictive peut demeurer nécessaire pour maîtriser l’inflation, mais elle contribue parallèlement à maintenir des coûts de financement élevés pour les États les plus endettés.
Le paradoxe du dollar
La force actuelle du dollar est d’autant plus remarquable que les dernières statistiques de l’emploi américain se sont révélées moins solides qu’attendu. Les investisseurs ont ainsi réduit leurs anticipations d’une hausse immédiate des taux de la Réserve fédérale.
Un tel scénario aurait normalement pu favoriser l’euro. Ce n’est pas ce qui s’est produit.
Les tensions sur les marchés obligataires internationaux et les inquiétudes européennes ont renforcé le rôle de refuge du billet vert. Le dollar profite ainsi à la fois des rendements élevés des actifs américains et de la recherche de sécurité provoquée par la nervosité des investisseurs.
La chute de l’euro à son plus bas niveau depuis mai 2025 dépasse donc largement la seule question du taux de change. Elle révèle une évolution plus préoccupante pour Paris : la trajectoire budgétaire française est désormais suffisamment scrutée pour peser sur la perception internationale de la monnaie européenne elle-même.
À partir du moment où les tensions sur la dette de la France commencent à se lire dans le cours de l’euro, le problème n’est plus seulement celui des finances publiques françaises. Il devient aussi, progressivement, une question de confiance pour la zone euro.