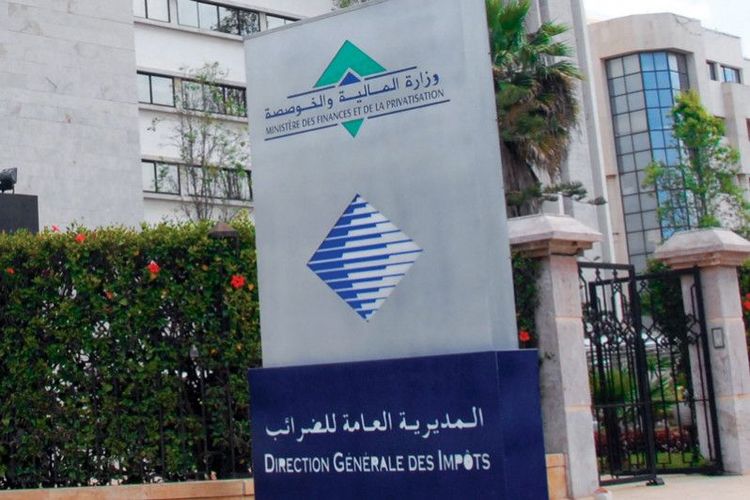
La Direction générale des impôts rappelle plusieurs obligations déclaratives et de paiement à l’approche du 1er octobre 2026. Trois catégories de contribuables sont concernées, avec des démarches à effectuer en ligne sur les téléservices SIMPL.
Entreprises redevables de certains droits de timbre, sociétés dont l’exercice comptable correspond à l’année civile et professionnels soumis à la Contribution professionnelle unique (CPU) ayant choisi le paiement trimestriel : chacun doit vérifier les formalités correspondant à son régime. Dans des communiqués relayés par la MAP, la Direction générale des impôts (DGI) détaille les déclarations et versements attendus à cette échéance.
Pour les droits de timbre réglés sur déclaration, les entreprises concernées doivent déclarer les montants dus au titre d’août 2026 et procéder simultanément à leur paiement. Cette obligation vise les droits de quittance, les annonces publicitaires sur écran et les droits de timbre fixes concernés. Les opérations s’effectuent sur l’espace professionnel SIMPL-Enregistrement et Timbre, accessible depuis le portail de la DGI.
Les sociétés soumises à l’impôt sur les sociétés, dont l’exercice comptable coïncide avec l’année civile, doivent pour leur part verser leur troisième acompte provisionnel de 2026 avant le 1er octobre, par l’intermédiaire de SIMPL-IS.
Une dispense de versement est possible lorsqu’une société estime que les acomptes déjà acquittés couvrent ou dépassent l’impôt dont elle sera finalement redevable pour l’exercice. Cette possibilité exige toutefois une démarche préalable : la déclaration de dispense doit être déposée électroniquement au moins quinze jours avant la date d’exigibilité du prochain versement. Elle ne constitue donc pas une formalité à réserver au dernier jour.
Enfin, les contribuables relevant de la CPU qui ont opté pour le règlement trimestriel doivent acquitter leur troisième acompte via SIMPL-CPU.
Les démarches passent par le portail officiel de la DGI. Pour les contribuables concernés, l’essentiel est d’identifier dès maintenant le téléservice adapté et de distinguer le délai de paiement de celui applicable à une éventuelle déclaration de dispense.