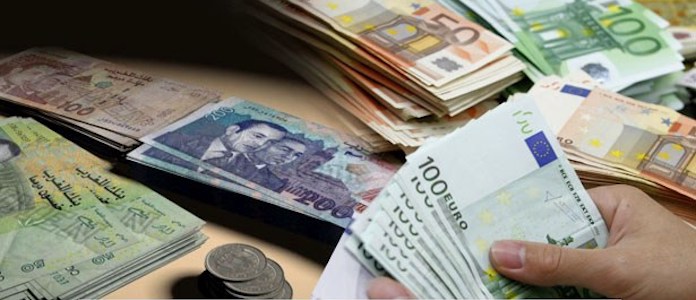
La monnaie marocaine s’est affaiblie au cours des dernières semaines, dans un contexte de forte progression des importations et de demande accrue en devises. Le mouvement est net depuis le début de l’été, mais il ne traduit pas, à ce stade, une crise de change : les réserves restent solides et Bank Al-Maghrib n’a pas eu recours à des adjudications de devises pour enrayer la tendance.
Le dirham traverse depuis plusieurs semaines une phase de tension face au dollar et à l’euro. Après une période relativement favorable au début de l’été, l’équilibre du marché des changes marocain s’est progressivement déplacé sous l’effet d’une demande plus soutenue en devises, notamment pour financer les importations.
Entre le 17 et le 23 septembre, la monnaie nationale a perdu 1,5 % face au dollar et 0,3 % face à l’euro, selon les données de Bank Al-Maghrib. La tendance s’est poursuivie à la fin du mois : au 30 septembre, l’euro approchait 11 dirhams et le dollar 9,68 dirhams. Le 2 octobre, les cours de référence atteignaient respectivement environ 11,08 dirhams pour un euro et 9,86 dirhams pour un dollar.
Un basculement rapide depuis le début de l’été
Au-delà des variations quotidiennes du dollar et de l’euro sur les marchés internationaux, c’est surtout l’évolution de la liquidité du marché marocain qui retient l’attention. L’écart entre le cours moyen pondéré des transactions interbancaires et le cours central de Bank Al-Maghrib est passé de -3,35 % le 1er juin à +1,51 % le 2 octobre.
Le déplacement atteint ainsi 4,86 points en quatre mois, avec un passage en territoire positif à la fin septembre. En termes simples, le marché est passé d’une situation relativement favorable au dirham à une configuration dans laquelle la demande de devises étrangères exerce davantage de pression sur la monnaie nationale.
Cette évolution reste néanmoins contenue dans le mécanisme de change en vigueur au Maroc. Le dirham évolue à l’intérieur d’une bande de fluctuation de ±5 % autour d’un cours central déterminé à partir d’un panier composé à 60 % d’euros et à 40 % de dollars.
Le déficit commercial alimente la demande de devises
L’explication se trouve en partie dans l’évolution du commerce extérieur. À fin août 2026, les importations marocaines avaient augmenté de 15,8 %, pour atteindre 617,5 milliards de dirhams, alors que les exportations progressaient de 8,7 %, à 334,9 milliards.
Le déficit commercial s’est ainsi creusé de 25,4 % sur un an, tandis que le taux de couverture des importations par les exportations reculait de 3,5 points.
Cette divergence a une conséquence directe sur le marché des changes : plus les entreprises marocaines importent de marchandises, d’énergie ou de biens d’équipement, plus leurs besoins en euros et en dollars augmentent. Toutes choses égales par ailleurs, cette demande supplémentaire tend à exercer une pression à la baisse sur le dirham.
Il serait cependant réducteur d’attribuer toute la dépréciation au seul déficit commercial. Les mouvements respectifs de l’euro et du dollar sur les marchés internationaux interviennent également dans la valeur du dirham en raison de la composition du panier de référence.
Pas de signe, pour l’instant, d’une crise de réserves
Un autre indicateur invite à relativiser la portée du mouvement actuel. La pression observée sur le marché des changes ne s’accompagne pas d’une chute des réserves officielles. Les avoirs officiels de réserve sont au contraire passés d’environ 495,8 milliards de dirhams fin juin à quelque 503 milliards à la mi-septembre.
Autrement dit, le problème actuel apparaît davantage comme une tension sur les flux de devises que comme une pénurie de réserves.
Bank Al-Maghrib n’a par ailleurs pas procédé à des adjudications de devises pendant les dernières semaines observées. La banque centrale continue donc, pour le moment, de laisser le marché évoluer dans les limites du régime de change en vigueur.
Quels effets pour l’économie marocaine ?
La question centrale est désormais celle de la durée de cette pression. Un affaiblissement modéré du dirham peut favoriser certaines recettes libellées en devises et améliorer la compétitivité-prix de certaines exportations. Mais il renchérit parallèlement les produits importés lorsqu’ils sont facturés en euros ou en dollars.
L’enjeu devient particulièrement sensible pour l’énergie, certaines matières premières, les équipements industriels et les autres produits dont le Maroc dépend de l’étranger. Si la tendance devait se prolonger fortement, une partie du surcoût pourrait se transmettre aux entreprises puis aux consommateurs.
À ce stade, les indicateurs ne permettent toutefois pas de parler d’un dérapage monétaire. Le signal à surveiller réside plutôt dans la combinaison de trois facteurs : la durée de la pression sur le dirham, l’évolution du déficit commercial et une éventuelle intervention de Bank Al-Maghrib sur le marché des changes.
La baisse récente du dirham constitue ainsi moins une alerte sur la solidité immédiate de la monnaie marocaine qu’un indicateur des tensions qui traversent actuellement les échanges extérieurs du Royaume.