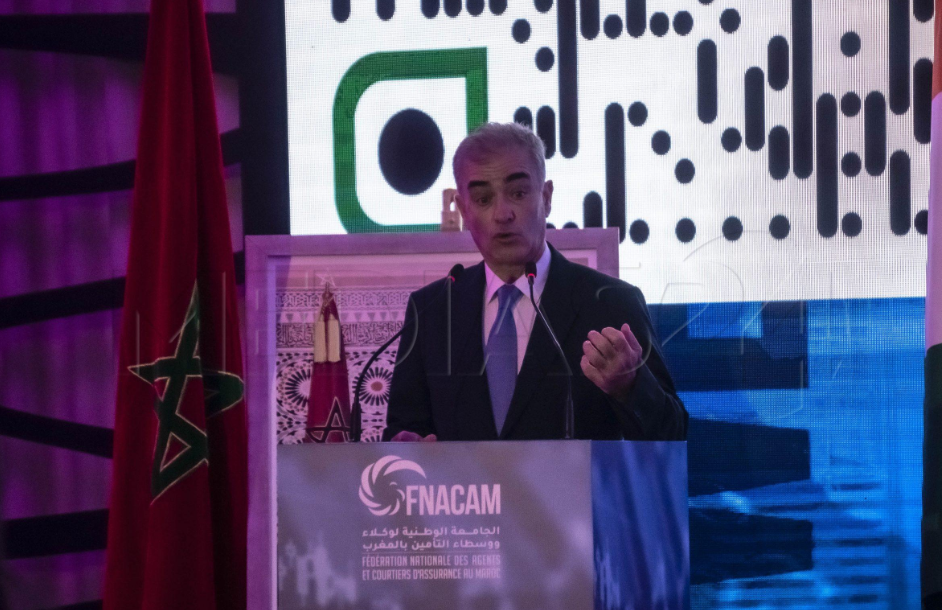
Face à des clients de plus en plus connectés et exigeants, les intermédiaires d’assurance sont appelés à repenser leurs méthodes de travail. Lors de la 10e édition de la FNACAM à Casablanca, Bachir Baddou a plaidé pour une transformation associant intelligence artificielle, conseil personnalisé et modernisation réglementaire.
L’intelligence artificielle et la généralisation des services numériques sont en train de modifier profondément les rapports entre les compagnies d’assurance, leurs intermédiaires et les assurés au Maroc. Dans un secteur encore marqué par certaines pratiques traditionnelles, agents et courtiers doivent désormais s’adapter à des consommateurs mieux informés, plus autonomes et habitués à effectuer leurs démarches en ligne. Une évolution qui remet en question les modèles classiques de distribution, sans nécessairement condamner le rôle des professionnels de l’intermédiation.
C’est l’un des principaux messages délivrés par Bachir Baddou, directeur général de CAT Assurance et Réassurance et vice-président délégué de la Fédération marocaine des assurances (FMA), lors de la 10e édition de la FNACAM, organisée le 8 octobre à Casablanca sous le thème « Anticiper pour devenir incontournable ». Pour ce responsable, la survie et la compétitivité des intermédiaires dépendront de leur capacité à intégrer les nouvelles technologies tout en renforçant ce qui demeure leur principal avantage : la connaissance des clients et la qualité du conseil.
Des clients plus connectés que les professionnels de l’assurance
Le constat dressé par Bachir Baddou met en évidence un décalage grandissant entre les habitudes numériques des consommateurs marocains et les pratiques du secteur assurantiel. Alors que les citoyens réservent leurs voyages, effectuent leurs paiements et accèdent à de nombreux services administratifs depuis leurs téléphones, la souscription et la gestion des contrats d’assurance restent parfois tributaires de procédures longues et peu fluides.
Cette situation expose les intermédiaires à une concurrence qui ne provient plus uniquement des autres agences ou cabinets de courtage. Les plateformes numériques et les outils d’intelligence artificielle offrent désormais aux assurés la possibilité de comparer les produits, de se renseigner sur les garanties et de préparer leurs décisions avant même de solliciter un professionnel.
« Si je n’anticipe pas, je disparais », a averti Bachir Baddou, résumant la nécessité d’une adaptation rapide des métiers de l’assurance. Il ne s’agit cependant pas de remplacer systématiquement le contact humain par des interfaces automatisées, mais de développer un modèle dans lequel les outils numériques facilitent les démarches et permettent aux intermédiaires de consacrer davantage de temps au conseil.
L’IA, un nouvel instrument de concurrence
L’intelligence artificielle occupe désormais une place centrale dans cette transformation. Elle peut aider les agents et courtiers à analyser des contrats complexes, à identifier rapidement les garanties et leurs exclusions, à vérifier les délais de déclaration des sinistres ou encore à mieux cerner les besoins de couverture des assurés.
Ces applications ne sont plus réservées aux grandes compagnies. Des structures de taille modeste peuvent également accéder à des outils susceptibles d’améliorer leur productivité, à condition de disposer des compétences nécessaires pour les utiliser et d’en contrôler les résultats.
Bachir Baddou a résumé cette nouvelle réalité par une formule particulièrement révélatrice : « Le plus grand concurrent de l’agent et du courtier, c’est l’agent ou le courtier qui utilise l’IA. »
Cette évolution ne signifie pas pour autant que la technologie peut se substituer à toute expertise professionnelle. Les informations produites par les systèmes automatisés peuvent comporter des erreurs ou des interprétations inexactes des clauses contractuelles. Leur utilisation dans le domaine de l’assurance suppose donc une vérification humaine, une protection rigoureuse des données personnelles et une définition claire des responsabilités.
Le conseil personnalisé, véritable valeur ajoutée
Au-delà de la maîtrise technologique, l’avenir des intermédiaires dépendra de leur capacité à dépasser la simple commercialisation des contrats obligatoires, notamment l’assurance automobile. Dans un environnement où une souscription peut être effectuée en quelques clics, la valeur du professionnel doit résider dans son aptitude à identifier les risques auxquels le client n’a pas nécessairement pensé.
Bachir Baddou a notamment évoqué la couverture encore limitée de certains risques liés à l’habitation, à la famille ou à l’activité professionnelle. Un assuré peut disposer d’un contrat sans être suffisamment protégé contre certains dommages, tandis qu’une entreprise peut développer ses activités sans adapter ses garanties à ses nouveaux besoins.
Pour les petites et moyennes entreprises, cette fonction de conseil revêt une importance particulière. L’acquisition de machines, la diversification de la production ou le développement de nouvelles activités peuvent générer des risques supplémentaires. L’intermédiaire est alors appelé à accompagner l’entreprise dans leur identification et à proposer des protections adaptées à sa situation.
L’enjeu consiste ainsi à passer d’une logique essentiellement commerciale à une relation de confiance fondée sur le suivi, la prévention et l’accompagnement durable des assurés.
Des compagnies également appelées à se moderniser
La transformation numérique ne peut toutefois reposer sur les seuls agents et courtiers. Les compagnies d’assurance doivent également revoir leurs procédures internes et améliorer leurs relations avec les réseaux de distribution.
Selon Bachir Baddou, certaines lourdeurs administratives continuent de freiner la circulation de l’information, la transmission des documents et le traitement des dossiers d’indemnisation. Ces contraintes réduisent la réactivité des intermédiaires et peuvent affecter la qualité du service rendu aux clients.
Une véritable modernisation suppose donc des systèmes informatiques mieux intégrés, des échanges plus rapides et une simplification des démarches, notamment lors de la gestion des sinistres. Elle implique également un effort de formation continue, afin que les professionnels puissent utiliser les nouvelles technologies sans perdre la maîtrise des dimensions juridiques et techniques de leur métier.
Une réforme réglementaire attendue en 2027
Cette mutation technologique intervient alors que le cadre réglementaire de la distribution des assurances fait lui-même l’objet de discussions. Bachir Baddou a notamment évoqué le projet de réforme du livre IV, consacré à l’intermédiation, dont les premières réflexions remontent à 2014.
Le responsable de la FMA a exprimé l’espoir que cette réforme puisse aboutir en 2027. Il plaide notamment pour une adaptation des conditions d’accès à la profession, afin de mieux prendre en considération les compétences commerciales et la capacité des candidats à développer une activité de distribution.
À ce stade, il s’agit toutefois d’une perspective de réforme et non d’un texte définitivement adopté. Son contenu et son calendrier effectif dépendront des arbitrages réglementaires à venir.
L’évolution du cadre juridique devra également répondre à de nouveaux enjeux : la protection des données des assurés, la transparence des outils automatisés, la fiabilité des recommandations et la responsabilité des acteurs utilisant l’intelligence artificielle.
Un secteur confronté à une transformation de son modèle
La modernisation de l’assurance marocaine dépasse ainsi la simple introduction de nouveaux logiciels ou de plateformes de souscription. Elle touche à la nature même de l’intermédiation, à la relation entre les compagnies et leurs distributeurs, ainsi qu’aux attentes d’une clientèle dont les comportements évoluent rapidement.
Si l’intelligence artificielle offre des possibilités d’amélioration de la productivité et de la qualité des services, son développement pourrait également accentuer les écarts entre les professionnels capables d’investir dans les compétences numériques et ceux qui peinent à suivre cette évolution.
La formation, l’accessibilité des outils et l’accompagnement des petites structures apparaissent dès lors comme des conditions essentielles pour éviter que la transformation technologique ne se traduise par une concentration accrue de la distribution.
L’avenir des agents et courtiers marocains ne dépendra donc pas uniquement de leur capacité à utiliser l’intelligence artificielle, mais de leur aptitude à en faire un outil au service d’une expertise humaine renforcée. Dans un marché où l’information devient plus facilement accessible, la confiance, la qualité du conseil et la capacité à anticiper les risques pourraient constituer leurs principaux facteurs de différenciation.