La Banque centrale vient de publier deux nouvelles études consacrées à une éventuelle monnaie numérique nationale. Entre modernisation des paiements, inclusion financière et stabilité bancaire, le projet ouvre des perspectives prometteuses, mais soulève également d’importantes interrogations économiques et réglementaires.
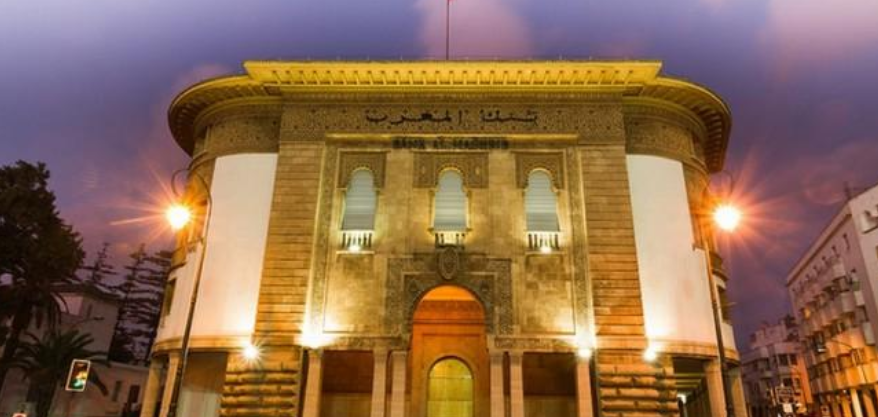
Le Maroc poursuit sa réflexion sur l’avenir de sa monnaie à l’ère numérique. Bank Al-Maghrib (BAM) a annoncé, vendredi 9 octobre, la publication de deux nouveaux documents de recherche consacrés à la monnaie digitale de banque centrale (MDBC), une innovation susceptible de transformer progressivement les modes de paiement, les relations entre les banques et leurs clients ainsi que certains mécanismes de fonctionnement du système financier national.
Cette initiative s’inscrit dans une démarche engagée depuis plusieurs années par l’institution monétaire, qui cherche à évaluer les avantages, les contraintes et les risques liés à l’introduction éventuelle d’un dirham digital. À ce stade, il ne s’agit toutefois ni de l’annonce officielle d’une nouvelle monnaie en circulation ni de la fixation d’un calendrier de lancement, mais d’une étape supplémentaire dans un processus de recherche et d’expérimentation.
Deux études pour évaluer les enjeux économiques et monétaires
Le premier document, intitulé « Monnaie digitale de banque centrale : enjeux et enseignements pour le Maroc », examine les principales implications de l’éventuelle création d’une monnaie numérique émise directement par Bank Al-Maghrib. Il s’intéresse notamment aux modèles envisageables, aux expériences internationales et aux conditions nécessaires pour adapter une telle innovation aux particularités de l’économie marocaine.
Le second travail, plus technique, porte sur « Un modèle DSGE pour une petite économie ouverte intégrant une option de monnaie digitale de banque centrale ». Il mobilise un outil de modélisation macroéconomique destiné à analyser les effets potentiels d’un dirham digital sur l’activité économique, les mécanismes monétaires et la capacité de résistance du système financier face aux chocs.
Disponibles en français et en anglais, ces deux publications visent également à favoriser les échanges entre les chercheurs de la Banque centrale, les universités et les spécialistes de la finance. Elles témoignent d’une volonté d’aborder la transformation monétaire à partir d’évaluations économiques et techniques plutôt que de simples considérations technologiques.
À quoi pourrait servir un dirham digital ?
Contrairement aux cryptomonnaies privées, dont la valeur peut connaître d’importantes fluctuations, une monnaie digitale de banque centrale constituerait une forme électronique de la monnaie nationale, émise et garantie par l’autorité monétaire. Un dirham digital aurait ainsi vocation à conserver la même valeur que le dirham traditionnel, tout en offrant de nouvelles possibilités de paiement.
Son introduction pourrait permettre aux particuliers et aux entreprises d’effectuer certaines transactions au moyen de portefeuilles numériques, éventuellement sans passer par les circuits habituels des cartes bancaires. Selon les choix techniques et réglementaires qui seraient retenus, cette solution pourrait faciliter les paiements de proximité, réduire certains coûts de transaction et améliorer l’accès aux services financiers.
Pour le Maroc, où les espèces conservent une place importante dans les habitudes de paiement, cette perspective présente un intérêt particulier. Elle pourrait contribuer à diversifier les instruments disponibles et à accompagner la digitalisation de l’économie, sans nécessairement entraîner la disparition de l’argent liquide.
Toutefois, la réussite d’une telle innovation dépendrait largement de son adoption par les consommateurs et les commerçants, de la simplicité des outils proposés et de leur accessibilité aux populations peu familiarisées avec les services financiers numériques.
Inclusion financière : une opportunité qui reste à concrétiser
L’un des arguments régulièrement avancés en faveur des monnaies digitales publiques concerne leur capacité potentielle à élargir l’accès aux moyens de paiement modernes. Dans les territoires ruraux ou auprès des populations faiblement bancarisées, un système numérique simple et peu coûteux pourrait constituer un instrument complémentaire d’inclusion financière.
Mais cet objectif ne serait pas automatiquement atteint par la seule création d’un dirham digital. Il supposerait un accès suffisant aux équipements numériques, une couverture des réseaux de communication, des dispositifs de sécurité adaptés et une véritable politique d’accompagnement des utilisateurs.
La question de la confiance serait également déterminante. Pour convaincre les citoyens d’adopter un nouvel instrument monétaire, Bank Al-Maghrib devrait notamment garantir la fiabilité des transactions, la protection des données personnelles et une utilisation suffisamment simple pour rivaliser avec les moyens de paiement existants.
L’expérience internationale montre que la faisabilité technique d’une monnaie numérique ne garantit pas nécessairement son adoption à grande échelle. Le défi marocain serait donc autant économique et social que technologique.
Quels risques pour les banques et la stabilité financière ?
L’introduction éventuelle d’une monnaie digitale de banque centrale poserait également la question de son articulation avec les dépôts bancaires traditionnels. Si les particuliers pouvaient détenir directement une part importante de leurs liquidités sous forme de monnaie numérique publique, les banques commerciales pourraient être confrontées à une modification de leurs ressources de financement.
Un transfert massif de dépôts vers des portefeuilles numériques pourrait, dans certaines circonstances, accentuer les tensions sur la liquidité bancaire, notamment en période d’incertitude financière. La conception du dispositif devrait donc tenir compte de ces risques afin de préserver la stabilité du système.
Plusieurs mécanismes pourraient être envisagés, tels que des plafonds de détention, des conditions particulières d’utilisation ou une distribution assurée avec le concours des établissements financiers. Il s’agit cependant d’options de conception, et non de décisions déjà arrêtées pour le Maroc.
La cybersécurité représente un autre enjeu majeur. Une monnaie numérique nationale devrait reposer sur des infrastructures suffisamment robustes pour résister aux attaques informatiques, garantir la continuité des paiements et protéger les informations sensibles des utilisateurs.
Des expérimentations techniques, mais aucune décision de lancement
La réflexion de Bank Al-Maghrib ne commence pas avec les publications du 9 octobre. L’institution a déjà constitué un comité spécialisé chargé d’examiner les monnaies digitales et les autres actifs numériques, leurs effets sur la politique monétaire et les questions juridiques et technologiques qu’ils soulèvent.
Les travaux présentés en octobre évoquent également des expérimentations techniques conduites avec l’appui d’institutions internationales, notamment le Fonds monétaire international et la Banque mondiale. Celles-ci ont permis d’étudier plusieurs fonctionnalités liées à l’émission, à la distribution et à l’utilisation d’une éventuelle monnaie numérique.
Ces avancées ne signifient pourtant pas que le dirham digital soit sur le point d’entrer en circulation. Entre une expérimentation concluante et la mise à disposition d’une nouvelle forme de monnaie au grand public, plusieurs étapes restent nécessaires, notamment sur les plans réglementaire, opérationnel et institutionnel.
Les deux études publiées relèvent d’ailleurs de travaux de recherche dont les conclusions ne doivent pas être assimilées à des décisions officielles de politique monétaire.
Une transformation qui dépasse la seule question technologique
L’intérêt de ces recherches réside dans leur capacité à ouvrir un débat plus large sur l’évolution de l’économie marocaine. La digitalisation des paiements, l’inclusion financière, la modernisation des services bancaires et la réduction de certaines inefficacités constituent des enjeux importants pour les années à venir.
Mais une monnaie numérique publique ne saurait, à elle seule, résoudre les difficultés structurelles du système financier ni garantir une meilleure circulation de l’argent dans l’économie. Ses avantages dépendraient du modèle retenu, des usages réels et de sa complémentarité avec les autres instruments de paiement.
Pour Bank Al-Maghrib, l’enjeu consiste donc à déterminer si un dirham digital apporterait une valeur ajoutée suffisamment importante pour justifier les investissements, les adaptations réglementaires et les risques associés à sa création.
Avec ces deux nouvelles études, le Maroc franchit une étape dans sa réflexion sur la monnaie de demain, sans avoir encore décidé de la mettre en circulation. La question essentielle n’est désormais plus seulement de savoir si un dirham digital est techniquement possible, mais dans quelles conditions il pourrait devenir un instrument utile, sûr et accessible au service de l’économie nationale.