Avec près de 2,8 milliards de dollars de dépôts, Ueno Bank incarnait la modernisation du secteur bancaire paraguayen. Son effondrement a provoqué une crise politique majeure, précipité la chute du président Santiago Peña et placé des centaines de millions de dollars de fonds de retraite dans l’incertitude. Au-delà du scandale, l’affaire soulève une question fondamentale : qui contrôle les banques lorsque les intérêts financiers et le pouvoir politique s’entremêlent ?
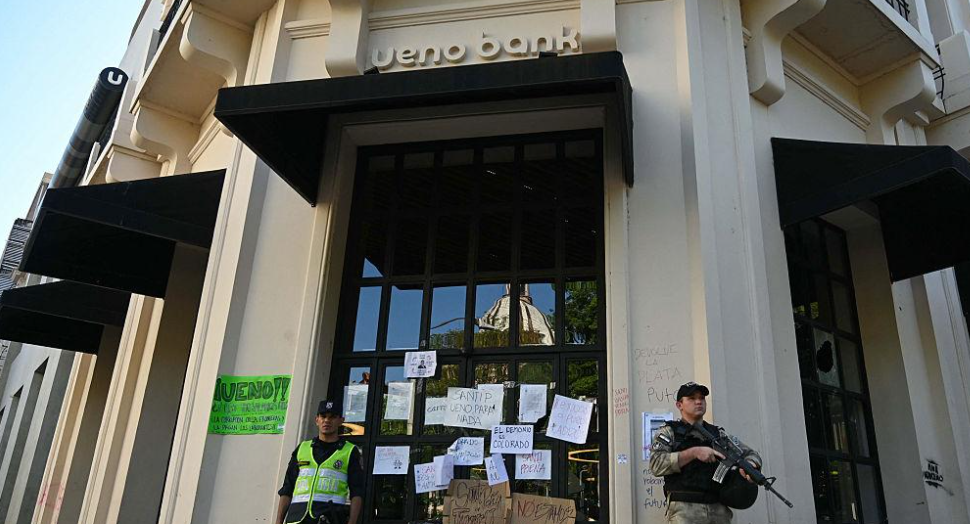
En quelques jours, le Paraguay a vu s’effondrer l’un des symboles de sa transformation bancaire. Ueno Bank, établissement numérique devenu un acteur majeur du marché financier national, a été placé sous procédure de résolution après la découverte d’une grave insuffisance de solvabilité.
La crise a rapidement dépassé le cadre bancaire. Des millions de comptes ont été affectés, d’importantes ressources publiques se sont retrouvées immobilisées et une série d’enquêtes judiciaires a mis en cause les relations entre les dirigeants de la banque, les autorités de régulation et les responsables politiques.
La tourmente a également entraîné la chute de Santiago Peña, dont les liens financiers passés avec le groupe propriétaire d’Ueno alimentaient depuis plusieurs mois les interrogations sur d’éventuels conflits d’intérêts.
Mais derrière les conséquences politiques spectaculaires se cache un problème plus profond : la vulnérabilité des institutions chargées de protéger l’épargne des citoyens et les ressources destinées aux retraites.
Une croissance fulgurante qui masquait une fragilité financière
Devenue banque en 2023, Ueno avait bâti son développement sur une stratégie numérique particulièrement offensive.
Comptes accessibles, services dématérialisés et expansion commerciale rapide avaient permis à l’établissement de revendiquer plus de trois millions de clients, dans un pays comptant environ 6,5 millions d’habitants.
Cette croissance avait contribué à présenter Ueno comme une réussite de l’innovation financière paraguayenne.
Pourtant, derrière l’expansion de sa clientèle, la situation patrimoniale de l’établissement s’était progressivement détériorée.
Le 3 novembre, la Banque centrale du Paraguay (BCP) a annoncé l’ouverture d’une procédure de résolution après avoir constaté que le ratio de solvabilité de l’établissement était tombé sous la moitié du minimum réglementaire, à la suite d’ajustements de ses états financiers.
Cette décision a entraîné le gel des dépôts et déclenché une crise de confiance.
Elle pose surtout une interrogation majeure sur la qualité du contrôle prudentiel.
Comment une banque ayant connu une expansion aussi rapide a-t-elle pu atteindre un niveau de fragilité aussi élevé avant l’intervention des autorités ?
La question ne préjuge pas d’une faute des superviseurs. Elle exige néanmoins une analyse indépendante de la chronologie des alertes, des informations financières transmises et des décisions prises par les organes de contrôle.
Des millions de clients remboursés, mais l’essentiel des dépôts reste immobilisé
Selon les chiffres communiqués par les autorités paraguayennes, Ueno Bank détenait environ 2,8 milliards de dollars de dépôts au moment de son effondrement.
Au 10 novembre, près de 1,78 million de bénéficiaires avaient reçu des avances dans le cadre du mécanisme de garantie, pour un montant total avoisinant 355 millions de dollars.
Ces paiements représentent une avancée importante pour les petits déposants.
Mais ils ne correspondent qu’à environ 12,7 % de l’ensemble des dépôts initialement enregistrés.
Autrement dit, près de 2,45 milliards de dollars restaient à restituer à cette date.
Il serait toutefois trompeur d’assimiler cette somme à de l’argent définitivement perdu.
Dans le fonctionnement normal d’une banque, les dépôts financent des crédits et d’autres actifs. Lorsque l’établissement devient insolvable, la récupération dépend de la valeur réelle de ces actifs, de leur liquidité et des éventuelles irrégularités constatées.
Le fonds paraguayen de garantie des dépôts protège les avoirs dans la limite de 75 salaires minimums par déposant et par établissement, soit environ 37 000 dollars selon les taux de change utilisés.
Les autorités estiment que ce dispositif pourrait couvrir approximativement 740 millions de dollars.
Les sommes dépassant les plafonds garantis dépendent en revanche du processus de résolution bancaire et de la récupération des actifs.
La distinction entre le nombre de bénéficiaires remboursés et la proportion des fonds effectivement restitués est essentielle.
Un système peut protéger rapidement une grande majorité de petits épargnants tout en laissant subsister des pertes potentielles considérables pour les grands déposants.
Les fonds de retraite au cœur de la crise
L’aspect le plus préoccupant de l’affaire concerne l’exposition des institutions publiques.
Environ 29 % des dépôts d’Ueno provenaient du secteur public, selon les données communiquées par la banque pour le mois de juin.
Parmi les organismes concernés figure l’Institut de prévoyance sociale (IPS), chargé notamment des pensions de retraite et des prestations sanitaires de plus de 1,5 million de personnes.
L’institution a déposé une plainte pénale afin de faire la lumière sur le sort de quelque 516 millions de dollars placés auprès d’Ueno.
Une partie importante de ces ressources correspond aux réserves destinées aux retraites et aux pensions. Le reste comprend des fonds opérationnels nécessaires au fonctionnement des services sociaux et sanitaires.
Cette exposition soulève une question de gouvernance particulièrement sensible.
Les organismes publics de retraite ont pour mission de préserver des ressources destinées à honorer des engagements sociaux de long terme. Leur gestion suppose une attention rigoureuse à la diversification des placements, à la liquidité et à la solidité des établissements financiers.
Concentrer des centaines de millions de dollars dans une seule banque peut accroître le risque de pertes ou de blocages, même lorsque les placements sont initialement considérés comme réglementaires.
La plainte de l’IPS vise notamment à déterminer si des irrégularités ont été commises dans la gestion des fonds, leur transfert ou la surveillance des opérations bancaires.
Les responsabilités éventuelles restent à établir.
Mais la question dépasse déjà le seul terrain judiciaire : pourquoi une institution de protection sociale s’est-elle trouvée aussi fortement exposée à un établissement dont la solvabilité s’est révélée insuffisante ?
Santiago Peña : quand les relations d’affaires deviennent une crise d’État
L’effondrement d’Ueno Bank a également provoqué une crise au sommet de l’État.
Santiago Peña, arrivé à la présidence en 2023, avait détenu des participations indirectes dans le groupe lié à la banque. Il affirme s’en être séparé en mars 2025 et conteste toute intervention irrégulière en faveur de l’établissement.
Ses adversaires politiques ont néanmoins dénoncé de possibles conflits d’intérêts, notamment en raison de l’importance des fonds publics placés auprès d’Ueno et des interrogations entourant sa supervision.
La crise a finalement conduit à son départ du pouvoir, dans un contexte de procédures politiques et judiciaires.
Le ministère public paraguayen a ouvert plusieurs enquêtes concernant les placements de ressources publiques, les décisions des autorités de contrôle et les agissements de responsables actuels ou anciens.
La présomption d’innocence demeure pleinement applicable à toutes les personnes visées.
Il serait donc prématuré de présenter les accusations comme des faits judiciairement établis.
L’enjeu institutionnel est cependant considérable.
Lorsqu’un établissement bancaire entretient des relations historiques avec des personnalités influentes, l’indépendance du régulateur doit être non seulement réelle, mais également démontrable.
La confiance publique exige que les décisions relatives à la surveillance bancaire, aux dépôts institutionnels et aux sanctions éventuelles soient prises sans favoritisme.
À défaut, les relations entre affaires et politique peuvent transformer une défaillance financière en crise de légitimité de l’État.
Où est passé l’argent ?
La question domine désormais le débat public paraguayen.
Les autorités judiciaires cherchent à reconstituer les mouvements financiers de la banque et à identifier d’éventuels actifs susceptibles d’être récupérés, y compris à l’étranger.
Des démarches de coopération internationale ont été engagées, notamment avec le Luxembourg, l’Argentine et les États-Unis.
Mais il convient de distinguer trois réalités.
La première est l’insolvabilité bancaire : les actifs d’un établissement peuvent devenir insuffisants pour couvrir ses engagements.
La deuxième est l’illiquidité : certains actifs peuvent conserver une valeur économique sans pouvoir être immédiatement convertis en espèces.
La troisième concerne les éventuels détournements de fonds, opérations frauduleuses ou transferts irréguliers, qui relèvent de l’enquête pénale.
Ces situations peuvent se cumuler, mais elles ne sont pas équivalentes.
À ce stade, aucune reconstitution publique complète ne permet d’affirmer que l’intégralité des dépôts non remboursés aurait été détournée.
Le montant restant à restituer représente une obligation financière envers les déposants, et non une estimation définitive des pertes ou des sommes frauduleusement soustraites.
Cette précision est indispensable pour éviter que l’indignation légitime suscitée par l’affaire ne conduise à des conclusions prématurées.
Une leçon qui dépasse les frontières du Paraguay
L’affaire Ueno Bank présente un intérêt qui dépasse largement l’Amérique latine.
Elle met en lumière trois défis auxquels sont confrontés les systèmes bancaires contemporains : l’encadrement des établissements en croissance rapide, la protection des dépôts et l’indépendance des autorités de supervision.
Dans l’Union européenne, les mécanismes nationaux de garantie protègent généralement les dépôts éligibles jusqu’à 100 000 euros par déposant et par établissement.
Le Paraguay dispose de son propre régime, avec un plafond et des modalités distincts.
Cette différence rappelle que les dispositifs de protection bancaire ne garantissent pas automatiquement la restitution intégrale de tous les avoirs, notamment lorsque des entreprises ou des institutions publiques détiennent des montants très élevés.
La question centrale reste celle de la prévention.
Une garantie des dépôts permet de limiter les conséquences sociales d’une faillite bancaire. Elle ne saurait remplacer une surveillance efficace des risques, une gouvernance transparente et une politique prudente de placement des fonds publics.
L’innovation financière ne constitue pas, en elle-même, une menace. Mais la rapidité de croissance d’une banque ne doit jamais être confondue avec sa solidité.
Reconstruire la confiance, au-delà des remboursements
Le Paraguay entre désormais dans une phase décisive.
Les autorités doivent évaluer les actifs d’Ueno, organiser leur éventuel transfert ou leur cession et déterminer les montants qui pourront être restitués aux déposants.
Elles devront également éclaircir les conditions dans lesquelles des fonds publics aussi importants ont été confiés à cet établissement.
La rapidité des premiers remboursements peut contribuer à éviter une aggravation de la crise sociale.
Mais la véritable restauration de la confiance dépendra de la transparence des investigations, de l’établissement des responsabilités et de la capacité des institutions à corriger les défaillances mises au jour.
La chute de Santiago Peña représente l’aspect politique le plus spectaculaire de l’affaire.
Elle ne constitue pourtant pas son dénouement.
Car la question fondamentale n’est pas seulement de savoir combien d’argent sera récupéré, mais de déterminer comment un système censé protéger l’épargne privée et les ressources publiques a pu laisser s’accumuler de tels risques.
Le scandale Ueno Bank rappelle ainsi une règle essentielle de toute économie moderne : la stabilité financière ne repose pas uniquement sur les bilans des banques, mais aussi sur l’intégrité et l’indépendance des institutions chargées de les contrôler.